扫描下载APP
其它方式登录
AI Box是面向企业本地部署大模型的桌面级设备,以统一内存、低功耗、数据不出域为特点,解决云端API成本高、机房部署周期长等痛点。苹果、英伟达、微软、AMD、英特尔等巨头加速入局,聚焦教育、法律等对数据安全和重复性处理要求高的场景,推动AI从‘为参数付费’转向‘为效率结果付费’。
Figure AI发布Helix 2.5机器人,首次在未经训练的30个真实家庭中完成铺床、叠毛巾、收拾玩具等家务,宣称实现零样本泛化;其突破源于大规模人类行为视频数据集Index的预训练,验证了动作预测误差随数据量增加而规律下降的‘人类到人形机器人迁移Scaling Law’,但整体任务成功率仅56%,距实用尚远。
AI编程工具大幅降低App开发门槛,导致应用供给激增(iOS新App数量翻三倍),但用户下载、使用和付费行为几乎停滞,出现‘App-Slop’现象;效率类AI应用成为唯一增长亮点,而独立开发者难以将快速开发转化为商业成功,软件供给过剩与需求疲软形成鲜明反差。
AI制药行业正经历深度洗牌,早期概念炒作式‘小作坊’模式退潮,头部制药企业(如恒瑞、诺和诺德)与互联网大厂(如字节、百度)成为主导力量。前者以AI赋能现有研发体系提升效率,后者依托算力与资本押注源头创新;商业化核心转向临床转化与管线落地能力,而非单纯技术或融资规模。
AI制药正从模型能力验证阶段迈向实际研发成果产出阶段,标志性事件包括多家企业获大额融资、头部药企密集合作、首款AI辅助新药获批上市及AI主导候选药物进入三期临床。行业竞争焦点转向‘干—湿—数据’闭环能力,即AI模型设计、高通量湿实验验证与结构化数据回流的协同效率。
Orbio 将代币交易手续费的一半转化为可交易、可使用的 AI 推理额度(CREDIT),构建连接交易者、额度持有者与AI开发者的市场机制;上线20天市值达9000万美元,但实际需求仍处早期验证阶段,需观察真实付费用户、复购率及额度消耗等核心指标。
文章分析30家中国科技公司高管及关键人才薪酬现状,聚焦AI大模型与应用、AI芯片与半导体、机器人与具身智能三大赛道,揭示亏损企业高薪抢人、股权激励普及、技术背景人才溢价等现象,反映科技企业以薪酬和股权为工具争夺核心人才的战略逻辑与商业化阶段差异。
文章探讨AI智能体(Agents)正迅速取代开发者成为技术决策的核心力量,它们自主选择编程语言、框架、库甚至UI细节,导致行业权力结构从开发者向智能体转移;企业加速布局面向智能体的基础设施与产品,开发者角色面临从‘造王者’降级为‘顾问’的风险。
文章分析中际旭创在AI光模块热潮中的核心挑战与韧性:虽获高盛大幅上调目标价和市场空间预期,但股价震荡反映投资者对其地缘政治风险(如美国出口限制)、CPO技术替代威胁及行业周期性(产能扩张、海外成本上升、下游需求可持续性)的深层担忧;同时指出公司通过海外产能布局、技术路线全覆盖及高毛利验证,正积极构建穿越周期的能力。
OpenAI总裁Greg Brockman以约255亿美元身家首次登上2026年福布斯美国富豪榜第45位,成为当年身家最高的新人;而CEO奥特曼因不持有直接股权、身家仅33亿美元未达44亿上榜门槛落榜。文章揭示Brockman财富主要来自OpenAI约3%股份及Stripe等早期投资,并指出AI浪潮正推动多家私有AI公司(如Anthropic、Figure AI、Cognition)在上市前批量造富。
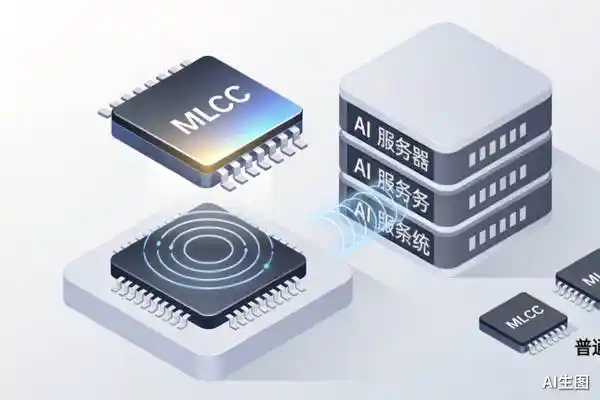
AI服务器高功耗带来对高容量、高可靠MLCC的爆发性需求,推动其原厂报价上涨15%—35%,交期延长至15—20周;而普通消费级MLCC价格已回落,凸显市场结构性分化——AI正将原本标准化的MLCC切割为高端与普通两个独立市场,重塑电子元件的价值边界与产能逻辑。
Anthropic与字节跳动旗下新生实验室加速布局AI制药,前者自建湿实验室并整合实验设备以构建干湿闭环,后者完成2.9亿美元融资推进管线;文章指出AI当前显著提升早期药物发现效率(如缩短周期至17个月),但临床阶段仍难提速,核心瓶颈在于高质量、含失败记录的生物学数据及统一数据基础设施,而非模型能力。
文章探讨AI技术对面临内容枯竭、资金紧张、观众流失困境的地方电视台的现实价值。湖南卫视等率先推出AI长片、纪录片及文化短剧,试图以低成本填补24小时播出缺口,但指出AI仅能缓解短期供给压力,难以根本扭转电视台在制作能力、市场响应和观众连接上的系统性落后。
文章聚焦物理AI在产业场景落地的现实挑战与协同路径,以越秀地产清洁机器人、云南白药产线、中力叉车等案例揭示规模化瓶颈:数据不足、泛化能力弱、环境不可复用、成本难回收。强调需场景方(开放空间、定义标准)与技术方(世界模型、端侧算力、跨本体大脑)深度协同,并指出组织能力与生态共建才是打通‘最后一公里’的关键。
AI Agent大规模进入企业内网,引发网络安全主战场从传统网络边界和终端转向身份、数据与运行时(Runtime)控制。文章分析PANW、CRWD、SAIL、VRNS等公司如何围绕Agent权限失控、机器身份治理、敏感数据访问等新风险构建差异化安全能力,并指出市场估值分化正取决于谁能在财报中真实体现AI驱动的新增ARR。